
Mal eben den Kontostand checken, eine Rechnung abfotografieren und direkt überweisen, an der Kasse das Handy hinhalten statt nach Kleingeld zu kramen. So sieht Bankgeschäft 2026 aus, zumindest für alle, die ihr Smartphone auch dafür nutzen. Und das werden immer mehr. Aber wie weit geht das mittlerweile? Und worauf sollte man achten, wenn das Handy die Geldbörse ersetzt?
Was steckt heute eigentlich alles in einer Banking-App?
Wer bei Banking-App noch an eine einfache Kontostand-Anzeige denkt, liegt ein paar Jahre daneben. Aktuelle Apps bündeln Funktionen, für die man früher mehrere Anlaufstellen brauchte. Überweisungen, Daueraufträge, Kartenverwaltung, Wertpapiere, ein digitales Haushaltsbuch. Manche zeigen sogar eine Schätzung des eigenen CO₂-Fußabdrucks auf Basis der Kontobewegungen.
Besonders praktisch für alle, die Konten bei verschiedenen Banken haben: Multibanking. Statt drei Apps nebeneinander zu öffnen, lassen sich mehrere Konten in einer Oberfläche zusammenführen. Das geht inzwischen auch bei genossenschaftlichen Banken direkt in der App, kombiniert mit mobilem Bezahlen, digitalen Karten und der europäischen Bezahlfunktion Wero.
Wie funktioniert das kontaktlose Bezahlen eigentlich genau?
An der Kasse das Handy kurz ans Terminal halten, kurz warten, fertig. Technisch steckt dahinter NFC, also Nahfeldkommunikation. Das Smartphone greift auf eine digitale Version deiner Bankkarte zu, die du vorher in der App hinterlegt hast. Die physische Karte bleibt in der Schublade.
Beim mobilen Bezahlen wird die hinterlegte Karte digital genutzt. Die Zahlung wird über die Banking-App und die Sicherheitsmechanismen des Smartphones abgesichert; sensible Kartendaten werden dabei nicht einfach offen an das Terminal übertragen. Aus Sicherheitssicht ist mobiles Bezahlen damit mit dem kontaktlosen Einsatz einer physischen Karte vergleichbar.
Was hat es mit Wero auf sich und worin liegt der Unterschied zu Apple Pay?
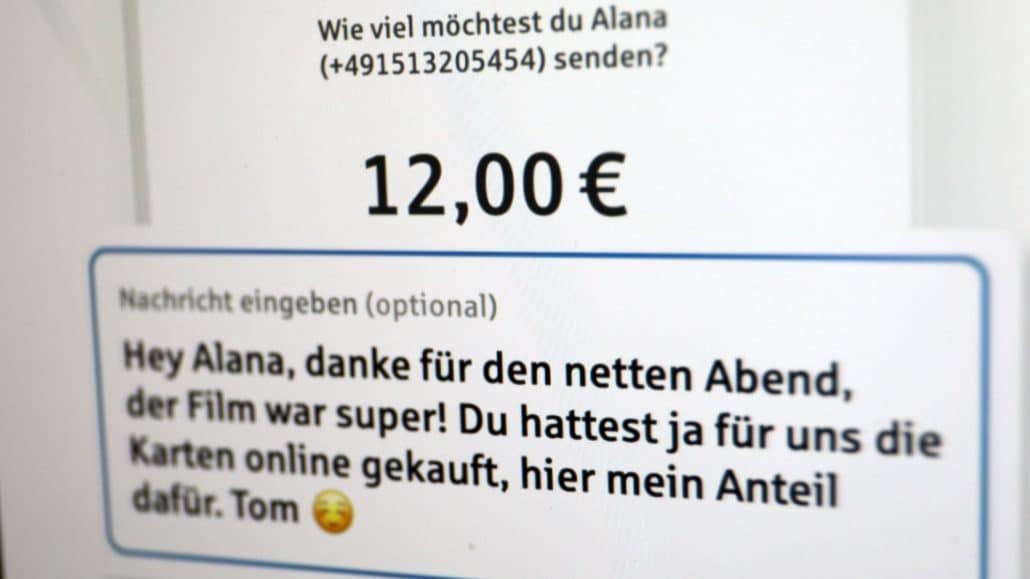
Neben den bekannten Wallet-Diensten von Apple und Google gibt es seit einiger Zeit auch Wero. Wero ist eine europäische Bezahllösung, bei der Zahlungen direkt vom hinterlegten Bankkonto ausgeführt werden.
Geld senden klappt in Echtzeit. Eine Handynummer oder E-Mail-Adresse reicht, die IBAN braucht niemand mehr einzutippen. Und in teilnehmenden Online-Shops lässt sich damit auch bezahlen. Für alle, denen es nicht ganz egal ist, über welche Infrastruktur ihre Zahlungen laufen, ist das eine interessante Alternative.
Wie steht es um die Sicherheit beim Mobile Banking?
Berechtigte Frage, und eine, die sich hartnäckig hält. Die kurze Version: Technisch sind seriöse Banking-Apps gut aufgestellt. Verschlüsselte Verbindungen, sichere Freigabeverfahren und je nach Gerät biometrischer Schutz gehören heute zum Standard.
Ein besonders großes Risiko entsteht allerdings durch Social Engineering und Phishing. Gefälschte Mails, fingierte Anrufe angeblicher Bankmitarbeiter, manipulierte Links in Nachrichten. Die Angriffe werden raffinierter, teilweise setzen Betrüger inzwischen sogar KI ein, um täuschend echte Nachrichten zu erzeugen. Wer sich schon einmal mit Sicherheit beim Online-Banking beschäftigt hat, kennt die Grundregeln. Trotzdem hier nochmal als kompakte Checkliste:
- Apps nur aus dem offiziellen App Store oder Google Play laden
- Betriebssystem und Banking-App immer aktuell halten
- Keine TANs oder Zugangsdaten per Telefon, Mail oder Nachricht weitergeben
- Bankgeschäfte möglichst nicht über ungesicherte öffentliche WLAN-Netze erledigen
Das Bundesamt für Sicherheit in der Informationstechnik gibt dazu regelmäßig aktuelle Empfehlungen heraus, die einen Blick wert sind.
Wann ergibt der Umstieg auf reines Mobile Banking wirklich Sinn?
Für viele Nutzerinnen und Nutzer kann Mobile Banking den Alltag bereits vereinfachen. Wer regelmäßig überweist, seinen Kontostand im Auge behalten will oder unterwegs eine Rechnung begleichen muss, spart mit einer guten App im Alltag Zeit. Der Gang zur Filiale oder das Einloggen am Laptop wird für viele Routinegeschäfte schlicht überflüssig.
Das heißt aber nicht, dass die App alles kann. Für einen Kreditantrag, eine Anlageberatung oder komplexere Fragen bleibt der persönliche Kontakt weiterhin wichtig. Das Smartphone ersetzt nicht die Bank als Ganzes. Es macht nur den Zugang flexibler.
Was solltest du prüfen, bevor du loslegst?
Bevor du komplett umsteigst, ein kurzer Check: Ist dein Betriebssystem aktuell? Nutzt du eine Displaysperre? Hast du die App aus einer vertrauenswürdigen Quelle?
Wenn diese Voraussetzungen erfüllt sind, ist eine gute Grundlage für sicheres Mobile Banking geschaffen. Und falls du mehrere Konten hast, schau vorher, ob deine App Multibanking unterstützt. Dann brauchst du eine App statt drei. So wird das Smartphone tatsächlich zur Finanzzentrale, ohne dass du dafür auf Sicherheit oder Übersicht verzichten musst.